Charges sur 10 mois : que faire du mois sans prélèvement ?
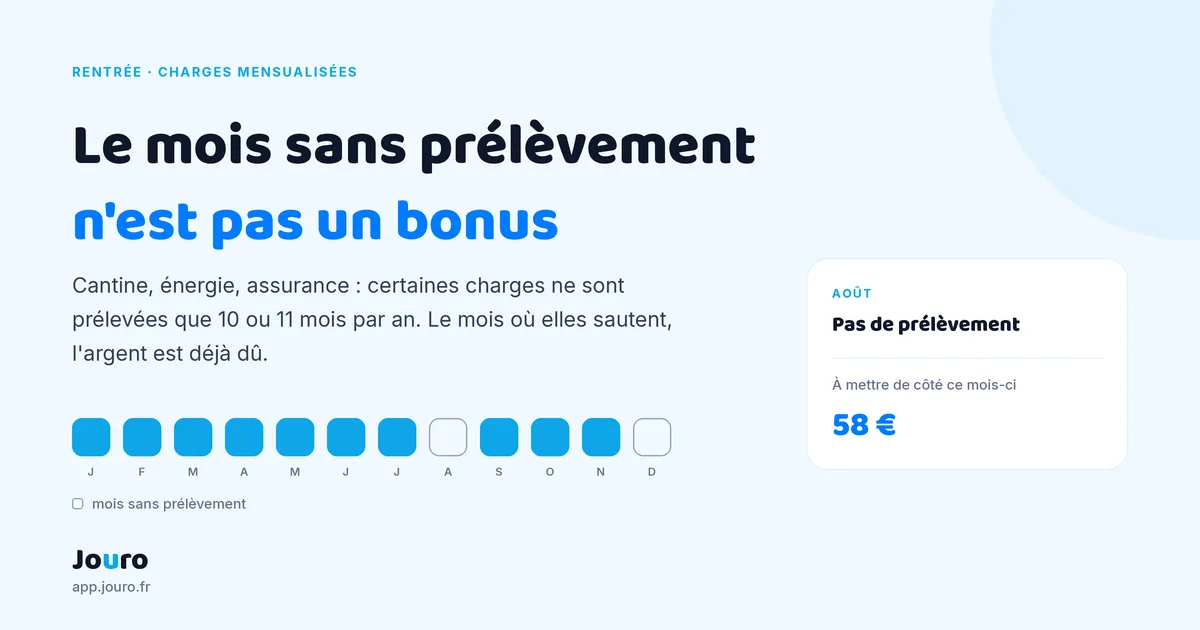
Réponse rapide : quand une charge n'est prélevée que 10 ou 11 mois par an (énergie mensualisée, cantine scolaire, assurance, crédit avec pause), le mois sans prélèvement laisse une somme sur ton compte qui ne t'appartient pas vraiment. Elle sert à absorber la régularisation annuelle. La bonne réflexe : identifier ces mois à l'avance, mettre le montant de la mensualité de côté, et ne jamais l'intégrer à ton budget quotidien.
Septembre remet le sujet sur la table. Entre la cantine qui redémarre, les activités à l'année et les assurances qui se renouvellent, la rentrée ajoute plusieurs charges au calendrier des prélèvements. La plupart ne tombent pas douze fois par an, et c'est précisément ce décalage qui déséquilibre un budget mensuel.
Pourquoi certaines charges sautent un ou deux mois
La mensualisation consiste à étaler une dépense annuelle sur une série de prélèvements égaux. Le fournisseur choisit rarement douze échéances. Trois cas reviennent en permanence :
- L'énergie mensualisée : dix ou onze prélèvements, puis un mois de pause pendant lequel le fournisseur calcule ta consommation réelle et émet une facture de régularisation.
- La cantine et les activités scolaires : dix mois de septembre à juin, rien en juillet ni en août.
- Les assurances et abonnements annuels : une échéance unique, souvent replacée sur onze mois pour laisser un mois de battement.
Le montant annuel reste identique. Ce qui change, c'est la répartition : ton compte respire un mois, et cette respiration passe très facilement pour une amélioration de ta situation.
Le faux excédent, en chiffres
Prends une mensualité d'électricité à 92 € prélevée sur dix mois, plus une cantine à 58 € sur dix mois également. En juillet et en août, ce sont 150 € qui ne partent pas. Sur les deux mois, 300 € restent sur le compte.
Ces 300 € ne sont pas un gain. Ils correspondent à des mois déjà consommés (l'électricité que tu as utilisée) ou à venir (la cantine de septembre). S'ils partent en dépenses variables, la facture de régularisation d'octobre arrive sur un budget qui ne l'a pas anticipée. C'est le mécanisme classique du découvert de rentrée, et il n'a rien à voir avec un manque de discipline : il vient d'un calendrier de prélèvements qui ne correspond pas au calendrier du budget.
Combien mettre de côté le mois sans prélèvement ?
La règle est simple : le mois où une charge n'est pas prélevée, tu mets de côté exactement le montant de la mensualité habituelle. Ni plus, ni moins. Tu ne cherches pas à épargner davantage, tu neutralises simplement une fausse marge.
Pour la régularisation annuelle d'énergie, ajoute une provision complémentaire. Un ordre de grandeur raisonnable : 10 à 15 % du montant annuel mensualisé, soit environ 90 à 140 € pour un budget électricité de 920 € par an. Si ta consommation a augmenté (nouvel équipement, télétravail, hiver rigoureux), vise le haut de la fourchette. Si ta dernière régularisation t'a été remboursée, tu peux alléger.
Trois réflexes qui suffisent
- Lister les mois creux : ouvre tes contrats une fois par an et note les mois sans prélèvement. Deux minutes suffisent, et l'information reste valable douze mois.
- Virer le montant le jour même : le jour où le prélèvement aurait dû tomber, envoie la somme sur ton livret. Une somme qui reste sur le compte courant finit par être dépensée.
- Traiter la provision comme une charge : dans ton budget, elle doit avoir le même statut que le loyer, pas celui d'un extra facultatif.
Comment Jouro gère les charges sur 10 ou 11 mois
Jouro calcule ton budget quotidien à partir d'une formule volontairement simple : (revenus − charges fixes − épargne) ÷ nombre de jours du mois. Tes dépenses variables ne sont pas déduites d'avance, elles viennent s'imputer sur ce budget au fur et à mesure que tu les saisis.
Le problème, avec une charge sur dix mois, c'est que cette formule devient fausse deux fois par an si l'application ignore le calendrier réel du prélèvement. Depuis la version v1.0826.22, Jouro prend en compte les charges qui ne sont prélevées que dix ou onze mois par an. Concrètement :
- tu indiques, pour chaque charge, les mois où elle n'est pas prélevée ;
- Jouro te prévient quand un de ces mois arrive, au lieu de te laisser découvrir la marge sans en connaître l'origine ;
- ton budget quotidien est ajusté en conséquence pour ce mois précis, sans que tu aies à recalculer quoi que ce soit ;
- tu décides ensuite du sort de cette marge : la basculer en épargne pour couvrir la régularisation, ou l'utiliser en connaissance de cause.
La différence tient dans ce dernier point. Un budget qui se contente d'afficher un solde te laisse croire que le mois est plus confortable. Un budget qui te dit pourquoi il est plus confortable te permet de choisir.
Le cas particulier de la rentrée
Septembre cumule trois effets : des dépenses ponctuelles élevées (fournitures, inscriptions, équipement), la reprise des charges scolaires interrompues pendant l'été, et souvent une régularisation d'énergie à l'automne. Les trois arrivent sur un compte qui sort de deux mois de vacances.
C'est le meilleur moment de l'année pour remettre à plat le calendrier de tes prélèvements. Tu as toutes les échéances sous les yeux, tu sais quels contrats ont changé, et tu disposes encore de trois mois avant les dépenses de fin d'année pour reconstituer une provision. Pour aller plus loin sur la méthode, consulte notre guide pour anticiper tes factures.
Questions fréquentes
Pourquoi mon fournisseur prélève-t-il sur 10 mois seulement ?
Parce que la mensualisation est un acompte, pas un paiement définitif. Le fournisseur garde un ou deux mois de battement pour relever ta consommation réelle et émettre une facture de régularisation. Tu paies ensuite la différence, ou tu es remboursé si tu as trop versé.
Que faire de l'argent du mois sans prélèvement ?
Vire-le sur un livret le jour où le prélèvement aurait dû avoir lieu. Ce montant sert à absorber la régularisation annuelle ou la reprise des prélèvements le mois suivant. Le laisser sur le compte courant revient à le dépenser sans décision consciente.
Comment estimer le montant de la régularisation à provisionner ?
Base-toi sur ta dernière régularisation et sur l'évolution de ta consommation. À défaut d'historique, provisionne 10 à 15 % du montant annuel mensualisé. Une provision légèrement excédentaire n'a aucun coût : elle reste ton argent.
Faut-il saisir une charge sur 10 mois comme une charge mensuelle classique ?
Non. Si tu la saisis comme une charge de tous les mois, ton budget quotidien est sous-évalué deux mois par an. Si tu l'oublies ces mois-là, il est surévalué. Les deux erreurs se paient : la première en frustration, la seconde en découvert. Il faut donc indiquer explicitement les mois sans prélèvement.
Comment savoir quels mois seront sans prélèvement ?
L'information figure sur ton échéancier annuel, transmis par ton fournisseur d'énergie ou l'établissement scolaire, et reste consultable depuis ton espace client. Note ces dates une fois, elles valent pour toute l'année contractuelle. Notre centre d'aide détaille la saisie dans Jouro.
En résumé
Un mois sans prélèvement n'est ni une bonne ni une mauvaise nouvelle : c'est un décalage de trésorerie. Le seul risque est de le confondre avec une marge disponible. Repère ces mois, mets la mensualité de côté, et ton budget quotidien reste juste toute l'année, y compris au moment de la régularisation.
Pour calculer précisément ce qu'il te reste chaque jour une fois toutes tes charges intégrées, découvre notre méthode pour calculer ton reste à vivre, ou teste directement Jouro gratuitement et laisse l'application gérer le calendrier de tes prélèvements à ta place.
Jouro : application de budget quotidien
Sais-tu combien tu peux dépenser aujourd'hui ?
Jouro transforme tes revenus et charges en un budget quotidien clair. Tu sais en un coup d'œil ce qu'il te reste, sans tableur, sans connexion bancaire.